

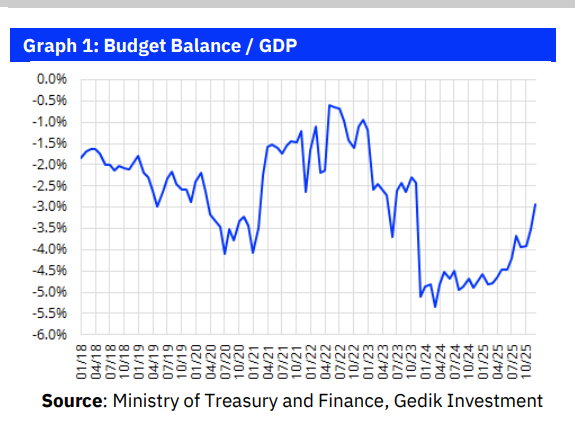
Türkiye'nin 2025 Merkezi Yönetim Bütçesi'nin nihai rakamları ortaya çıkarken, uluslararası yatırımcılar ve yerel analistler pek çok kişinin “hoş bir sürpriz” olarak tanımladığı bir gelişmeyi değerlendiriyor. Agresif parasal sıkılaştırma ve mali konsolidasyona geçişin yaşandığı bir yıla rağmen bütçe açığı resmi hedeflerin oldukça altına indi. Açık/GSYH oranının kritik %3 eşiğinin altına düşmesiyle birlikte veriler, maliye politikasının nihayet Merkez Bankası'nın enflasyonla mücadele programına karşı güçlü bir rüzgar etkisi yaptığını gösteriyor.
Aşağıda üç büyük Türk finans kuruluşunun gözünden 2025 bütçesinin ayrıntılı bir dökümü yer alıyor.
1. Gedik Yatırım: Orta Vadeli Programın (OVP) Üzerinde Performans Gösterdi
Gedik Yatırım, 2025 yılı bütçe açığının 1,8 trilyon TL olarak gerçekleştiğini, bu rakamın orijinal hedef olan 1,93 trilyon TL ve revize edilen Orta Vadeli Program (OVP) projeksiyonu olan 2,2 trilyon TL ile tam bir tezat oluşturduğunu belirtiyor. Bu performans, bütçe açığının GSYİH'ye oranının %4,7 olduğu 2024'e göre büyük bir iyileşmeye işaret ediyor.
Gelir Motoru: Tüketim ve Vergi Verimliliği
Gedik'in analizi şaşırtıcı derecede güçlü bir gelir akışına işaret ediyor. Yavaşlama beklentilerine rağmen Katma Değer Vergisi (KDV) ve Özel Tüketim Vergisi (ÖTV) tahsilatları tahminlerin üzerinde gerçekleşti. Bu, yurt içi tüketimin dirençli kaldığını ve muhtemelen GSYİH büyümesini OVP'nin %3,3 tahmininin üzerine çıkardığını gösteriyor.
-
Gelir Vergisi Özeti: Kurumlar vergisi gelirleri hedeflerin 413 milyar TL gerisinde kalırken, bu fark kişisel gelir vergisiyle fazlasıyla telafi edildi. Yatırım araçlarında artan stopaj oranlarının da desteğiyle gelir vergisi tahsilatları başlangıç hedefinin 683 milyar TL üzerine çıktı.
Harcama Disiplini ve “Gerçek” Düşüş
Harcama tarafında ise Gedik ciddi bir “reel” daralma eğilimi tespit ediyor. Nominal faiz dışı harcamalar (faiz hariç) enflasyondan arındırıldığında yıllık %32 oranında artarken, gerçekte reel olarak %2 azaldı. Bu mali kısıtlama, sosyal güvenlik kurumlarına ve Kamu İktisadi Teşebbüslerine (KİT) yapılan transferlerin beklenenden düşük gerçekleşmesinden kaynaklanmıştır.
Faiz Yükü: Kalıcı Bir “Zayıf Halka”
Ancak rapor, faiz ödemelerinin bütçenin zayıf noktası olmayı sürdürdüğü konusunda uyarıyor. Faiz harcamaları 2024'teki seviyesinin neredeyse iki katına çıkarak 2,05 trilyon TL'ye ulaştı. Faiz ödemelerinin toplam vergi gelirlerine oranı birkaç yıl önce %12'den %18'in üzerine çıktı ve bu da hükümetin mali manevra alanını sınırladı.
2. İş Bankası Ekonomik Araştırması: Tahakkuk ve Nakit Çatışması
İş Bankası Ekonomik Araştırmalar Bölümü, vergi gelirleri ile ılımlı harcamalar arasındaki sinerjiye odaklanmaktadır. Bütçe açığının yılı GSYH'nin yüzde 3'ünün altında tamamladığını ve bunun ekonomi için çok ihtiyaç duyulan bir çapa sağladığını hesaplıyorlar. Ancak kritik bir teknik nüans getiriyorlar: “Nakit Bakiyesi” ve “Tahakkuk Bakiyesi”.
2026 Likidite Çıkıntısı
İş Bankası, Hazine'nin nakit açığının 2,1 trilyon TL'ye ulaştığını, bu rakamın 1,8 trilyon TL'lik tahakkuk esaslı bütçe açığının üzerinde olduğunu belirtiyor. Bu tutarsızlık büyük ölçüde depremle ilgili yeniden inşa fonlarının gecikmiş kullanımından kaynaklanmaktadır.
-
Görünüm: Banka, bu “nakit gecikmesinin” 2026'da belirleyici bir faktör olacağı konusunda uyarıyor. Bu nakit çıkışlarının zamanlaması, sistemde ne kadar likidite kalacağını belirleyecek ve potansiyel olarak Merkez Bankası'nın sıkı parasal duruşu sürdürme kabiliyetini etkileyecektir.
3. Şeker Yatırım: Politika Koordinasyonunun Güçlendirilmesi
Şeker Yatırım, Türkiye bütçesinin “temel göstergelerinin” sağlıklı kaldığını ileri sürerek iyimser bir bakış açısı sunuyor. Faiz dışı dengenin (faiz hariç bütçe dengesi) 2025'te 255 milyar TL fazla verdiğini, 2024'te kaydedilen 836 milyar TL'lik faiz dışı açıktan büyük bir geri dönüş olduğunu vurguluyorlar.
Normalleşmeye Giden Yol
Şeker Yatırım'a göre bütçe üzerindeki mevcut baskı, büyük ölçüde önceki para politikası tercihlerinden ve yüksek borçlanma maliyetlerinden kaynaklanıyor. Enflasyondaki düşüş süreci devam ettikçe ve piyasa faizleri düşmeye başladıkça kamunun cebindeki faiz yükü de doğal olarak hafifleyecek.
-
Sinerji Önemlidir: Firma, orta vadeli fiyat istikrarı için parasal sıkılaştırmayla koordineli bir maliye politikasına geçişin şart olduğunun altını çiziyor. Bu mali disiplinin sürdürülebilirliğini sağlamak için vergi tahsilatında sürekli verimliliği ve kamu harcamalarına daha fazla kısıtlama getirilmesini savunuyorlar.
Bu üç aracı kurum arasındaki fikir birliği açık: Türkiye'nin mali kurumu beklenenden daha iyi durumda. 2025 yılı performansı, hükümetin enflasyonla mücadeleyi desteklemek için “mali alan”dan yararlanmaya istekli olduğunu ortaya koyuyor. Faiz giderleri ağır bir yük olmaya devam ederken ve 2026 nakit dengesi teknik risk oluştururken, 255 milyar TL'lik faiz dışı fazla, deprem sonrası toparlanma döneminde devasa bir başarıdır.
Yabancı yatırımcılar için bu rakamlar daha düşük bir ülke riski profilini temsil ediyor. Türkiye 2026 yılına kadar bu disiplini koruyabilirse “tek haneli enflasyon” dönemine giden yol çok daha inandırıcı hale gelecektir.


Yorumlar kapalı.