
Türkiye Cumhuriyet Merkez Bankası'na (TCMB) göre, Türkiye Kasım ayında altı aydan bu yana ilk kez cari açık verdi.
Öte yandan Türkiye İstatistik Kurumu'nun Pazartesi günkü raporuna göre, ticari satış hacmi ay içinde yıllık %8,7 artarken, toplam ciro da 2023 yılının aynı dönemine göre %42,4 (nominal olarak) arttı.
TCMB Pazartesi günü yaptığı açıklamada, cari işlemler dengesinin üst üste beş ay fazla vermesinin ardından 2 milyar 871 milyar dolar açık verdiğini açıkladı. Türkiye daha önce haziran-ekim ayları arasında kaydedilen pozitif bakiyelerle beş yıl içindeki en uzun fazlayı elde etmişti.
Türk komisyonculuk verilere şu şekilde tepki gösterdi:
HSBC Portföy Yönetimi/İbrahim Aksoy
Türkiye Kasım CAD
Kasım ayında sanayi üretimindeki toparlanma açıkça görülürken, perakende satış hacmindeki artış devam etti. Perakende satış hacim endeksi ekim ayına göre yüzde 1,9, geçen yılın aynı ayına göre ise yüzde 16,4 artarak yeni rekora ulaştı. Kasım ayında perakende satış miktar endeksindeki olumlu seyre sanayi üretiminin de katkı sağladığı görülüyor. HSBC Portföy Yönetimi olarak 2. ve 3. çeyrekte bir önceki çeyreğe göre daralma yaşayan ekonomik aktivitenin 4. çeyrekte sınırlı da olsa büyüyeceğini öngörüyoruz. Bu yılın tamamında yüzde 2,8 büyüme öngörüyoruz. Faiz indirimlerinin etkisiyle büyümenin 2025 yılında yüzde 3,5'e hızlanacağını öngörüyoruz.
Kasım ayında cari açık 3,35 milyar dolar olan piyasa beklentisinin altında 2,87 milyar dolar olarak açıklandı. Böylece 12 aylık kümülatif cari açık 7,1 milyar dolardan 7,4 milyar dolara yükseldi. Enerji ve altın hariç 12 aylık kümülatif cari fazla ise 53,2 milyar dolardan 54,3 milyar dolara yükseldi.
Türkiye'nin 12 aylık net enerji faturası ve net altın ithalatı Kasım ve Ekim sonrasında artmaya devam ederken, bu kanalların cari dengeye olumlu katkısı sona ermiş görünüyor. Bu yıl 10 milyar doların altında olabilecek cari açığın, 2025 yılında 20 milyar dolara (GSYİH'nın yüzde 1,3'ü) çıkabileceğini öngörüyoruz. Bu miktardaki cari açığın TL'ye olumsuz bir etkisinin olmayabileceğini düşünüyoruz. Merkez Bankası rezervlerindeki toparlanma dikkate alındığında.
İş Bankası Araştırması: Portföy yatırımlarında net sermaye girişi hızlandı ancak hata ve noksanlar derinden olumsuza dönüştü
Kasım ayında portföy yatırımlarında net sermaye girişi 1,2 milyar dolar ile son 4 ayın en yüksek seviyesinde gerçekleşti. Bu dönemde bankaların ve diğer sektörlerin yurt dışındaki portföy yatırımlarını azaltması nedeniyle net finansal varlık edinimi 1,1 milyar ABD dolarına gerilerken, yurt dışı yerleşiklerin yurt içi piyasalara net sermaye girişi ise 2,3 milyar ABD doları oldu. Ayrıca Kasım ayında hisse senedi piyasasının 39 milyon ABD doları ile sınırlı da olsa Nisan ayından bu yana ilk kez net sermaye girişi kaydetmesi dikkat çekti.
 Türkiye'nin yıl boyunca döviz cinsinden borçlanması bol
Kasım ayı itibarıyla 12 aylık kümülatif rakamlara göre bankacılık sektörünün uzun vadeli borç çevirme oranları yüzde 133,6, diğer sektörlerde ise yüzde 110,7 oldu.
Rezerv varlıklar kasım ayında 1,3 milyar dolar artarken, Ocak-Kasım döneminde 2,1 milyar dolarlık artış yaşandı.
Kasım ayında 1,5 milyar USD ile sermaye çıkışının devam ettiği net hata noksan kaleminde, yılın ilk 11 ayında toplam 15,8 milyar USD çıkış kaydedildi.
Gedik Yatırım/Serkan Gönencler
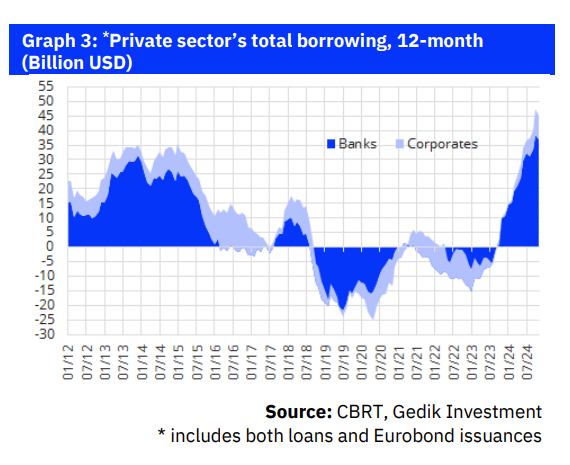
Bankaların dış borçlanması ana finansman kaynağı olmaya devam ediyor. 2024 yılı genelinde olduğu gibi Kasım ayında da bankaların dış borçlanması ana finansman kalemi olarak öne çıktı. Bankalar, uluslararası piyasalardan 3,2 milyar ABD doları kredi ve 0,6 milyar ABD doları eurobond ihracından olmak üzere 3,8 milyar ABD doları net finansman sağladı. Bu arada şirketler net 0,5 milyar ABD doları Eurobond ihraç etti ancak kredilerde 0,1 milyar ABD doları net geri ödeme kaydetti.
Son 12 ayda bankalar, 22,8 milyar ABD doları kredi ve 14,0 milyar ABD doları tahvil olmak üzere 36,8 milyar ABD doları net finansman elde etti. Öte yandan şirketler, 2,6 milyar doları kredilerden ve 5,6 milyar doları tahvil ihraçlarından olmak üzere 8,2 milyar dolar finansman sağladı. Sonuç olarak, 12 aylık dönemsel bazda toplam dış borçlanma 45,0 milyar ABD dolarına ulaştı. Bu, Ekim ayındaki 47,2 milyar ABD dolarına göre düşük olsa da, hâlâ 2012-2013 dönemindeki zirve seviyelerinin oldukça üzerindedir.
Ayrıca, yurt dışı yerleşiklerin net devlet iç borçlanma senedi (DİBS) alımları Kasım ayında 1,6 milyar dolara ulaşarak bir diğer kritik finansman kaynağı olma rolünü sürdürdü. Bu, son 12 aydaki toplam yabancı DİBS alımlarını 17,5 milyar dolara çıkardı.
C/A açığı 2025'te GSYH'nin %1,5-2,0'ında istikrara kavuşabilir. Cari açıkta Mayıs 2023'ten bu yana devam eden düşüş eğiliminin Kasım ayında tersine döndüğünü düşünüyoruz. Önümüzdeki aylarda tüketim malları ve ara malları ithalatındaki ivmelenmenin devam etmesi ve olumlu baz etkilerinin tersine dönmesiyle birlikte, C/A açığının yılı 10 milyar ABD doları civarında kapatacağını ve 2025'te artmaya devam edeceğini öngörüyoruz.
Bununla birlikte, C/A açığının yıl boyunca yönetilebilir seviyelerde, GSYH'nin yaklaşık %1,5-2,0'ında kalmasını bekliyoruz.
ÖNEMLİ AÇIKLAMA: PA Türkiye, Türkiye gözlemcilerini farklı görüş ve düşüncelerle bilgilendirmeyi amaçlamaktadır. Sitemizde yer alan yazılar mutlaka yayın kurulumuzun görüşünü temsil etmeyebilir veya onay anlamına gelmeyebilir.
REAL TURKEY'de İngilizce YouTube videolarımızı takip edin: https://www.youtube.com/channel/UCKpFJB4GFiNkhmpVZQ_d9Rg
Ve Twitter'daki içerik: @AtillaEng
Facebook: Gerçek Türkiye Kanalı: https://www.facebook.com/realturkeychannel/
Yorumlar kapalı.